Investir não é apostar: a escola precisa ensinar a diferença
Num dia de pânico na Bolsa, a lição é educação financeira, não palpite. O projeto que inclui o tema na educação básica espera a Câmara.
Comentário. Análise assinada, de responsabilidade de quem escreve; não representa necessariamente a posição da Revista Terra de Santa Cruz.

Por Emerson Vergara
Revista Terra de Santa Cruz
5 min de leitura
Opinião da redação. Este texto expressa a posição da Revista Terra de Santa Cruz, sem assinatura individual.
Desde 16 de julho, o Projeto de Lei 2.979/2023 aguarda a Câmara dos Deputados. O Senado aprovou o texto em 15 de julho, com uma emenda substitutiva, e devolveu o projeto à Casa de origem no dia seguinte. A proposta inclui a educação financeira na educação básica. Ainda não é lei.
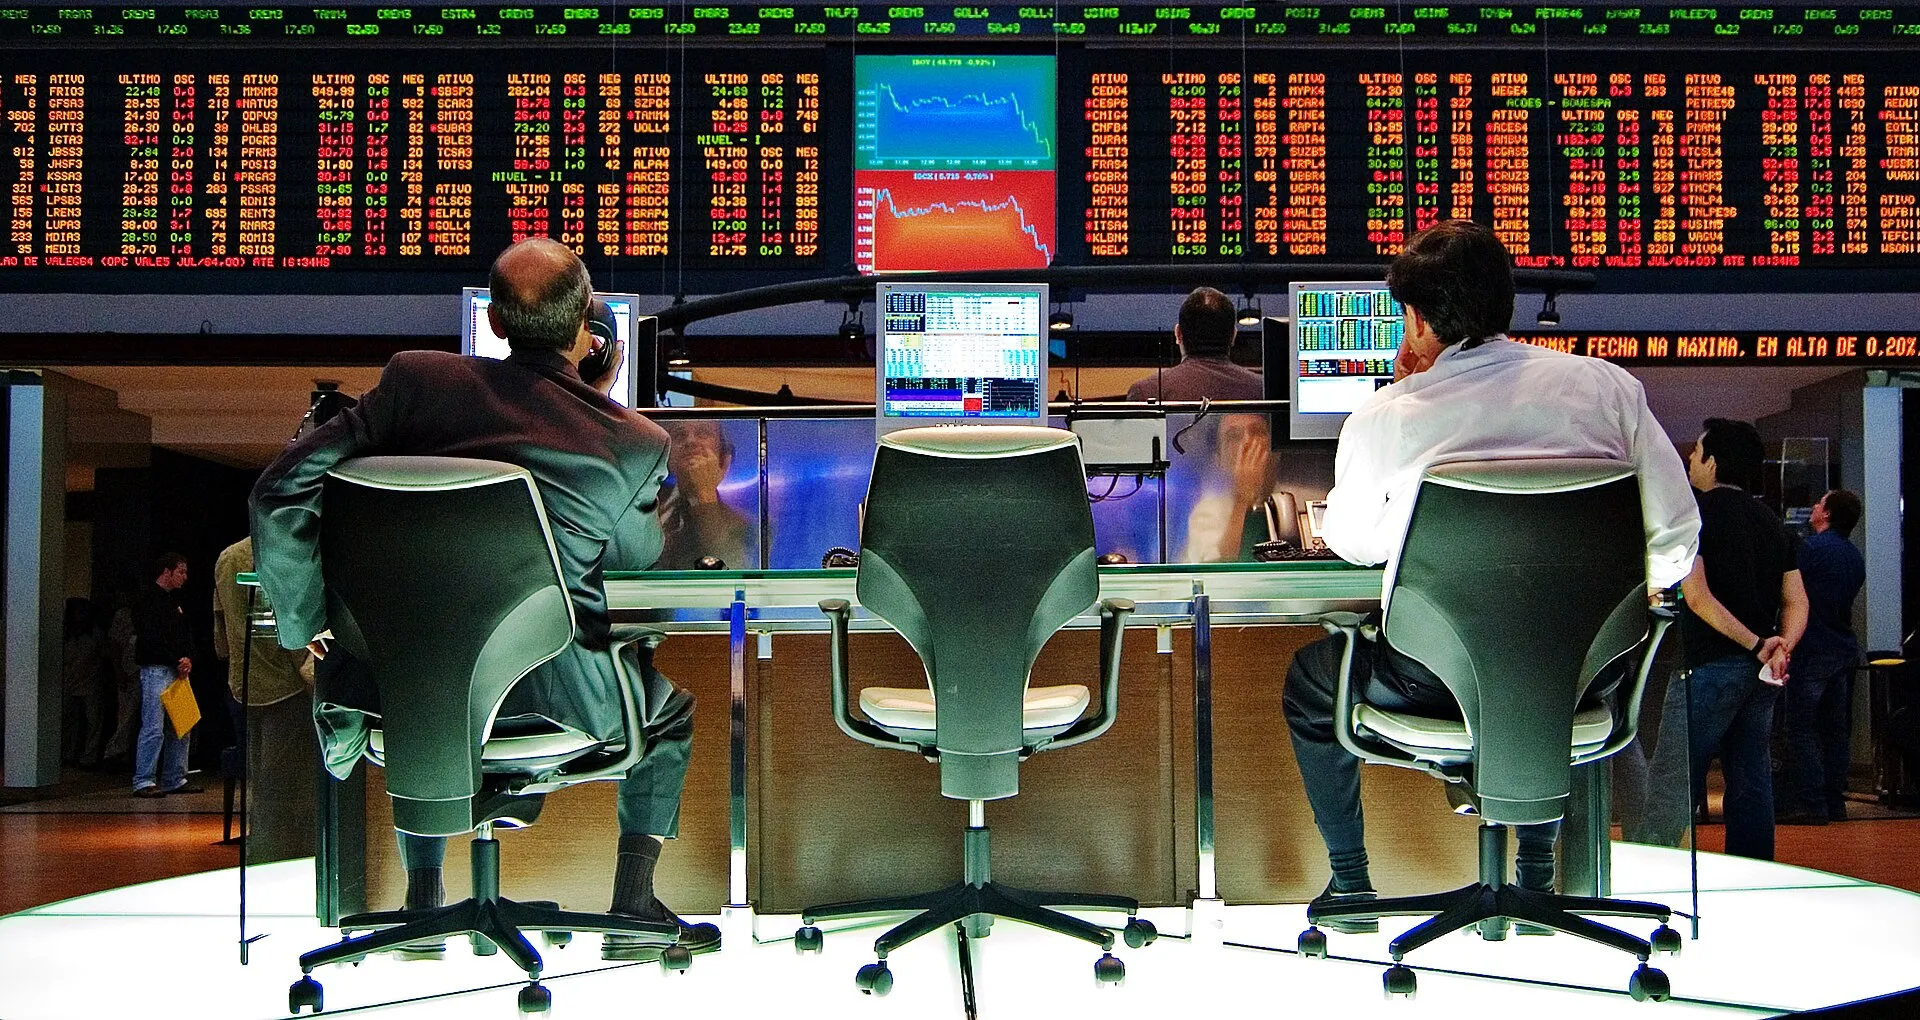
Em dias de queda forte na Bolsa, surge sempre a mesma pergunta: o que fazer agora? Muita gente responde com palpite. Educação financeira troca o palpite por prazo, custo e conta.
Investir não é apostar
Investir é colocar dinheiro em um ativo por um prazo longo, aceitando risco em troca de um retorno possível. Apostar é arriscar dinheiro num resultado rápido, muitas vezes sem entender o que está em jogo. Nos dois casos, o valor pode cair. A diferença está no método, no prazo e na proteção.
A proteção é o ponto que mais separa os casos. O Fundo Garantidor de Crédito (FGC) cobre, por CPF em cada instituição, até R$ 250 mil em depósitos como CDB, LCI e LCA. Ações não têm essa garantia. Segundo a B3, a bolsa de valores de São Paulo, 5,7 milhões de CPFs tinham renda variável, cujo preço oscila, no fim do segundo trimestre de 2026.
Apostas seguem outra lógica. Segundo a Confederação Nacional do Comércio (CNC), o gasto das famílias com apostas online passou de praticamente zero para mais de R$ 30 bilhões por mês em março de 2026. A entidade diz que essa alta “coincide com o aumento dos indicadores de endividamento e inadimplência”. Coincidência não prova causa, mas o sinal merece atenção.
Uma pesquisa da Serasa, feita com 4.463 pessoas em outubro de 2024, mostrou que 57% dos endividados que apostaram não eram inadimplentes antes de começar. É um dado de autorrelato. Ele descreve a sequência, mas não prova que a aposta criou a dívida.
O setor discorda. Em manchete do portal Focus GN, a Associação Nacional de Jogos e Loterias (ANJL) afirmou que “as bets não chegam nem perto das causas das dificuldades financeiras das famílias”. O tema já foi tratado nesta revista no texto sobre bets e famílias endividadas, publicado em 22 de outubro. Aqui, o foco é outro: o que a escola deveria ensinar.
O que a escola deveria ensinar
O governo federal tem a Estratégia Nacional de Educação Financeira (ENEF), criada pelo Decreto 10.393, de 9 de junho de 2020. O decreto fala em promover a educação financeira, securitária, previdenciária e fiscal. Mas uma estratégia por decreto depende de cada gestão. O PL 2.979/2023 altera a Lei de Diretrizes e Bases da Educação (LDB), a lei geral da educação, para tornar o tema transversal no ensino básico.
O presidente do Banco Central, Gabriel Galípolo, falou sobre o endividamento em 24 de agosto de 2026, no Febraban Tech. A reportagem do Seu Dinheiro sobre a fala trata do cartão de crédito, do consignado privado e do crédito pessoal sem garantia. Disse também: “O problema é estar endividado com alguma coisa que não está constituindo um ativo”. Apostas não aparecem na fala, segundo a mesma reportagem.
Essa frase resume o ponto. Dívida que não vira patrimônio aperta o orçamento, seja ela feita para consumo ou para aposta. Por isso a escola deveria ensinar a diferença entre juro rotativo, produto com garantia e aposta. Também deveria ensinar que tomar dinheiro caro emprestado para comprar ativo, ou para correr atrás de uma queda, é um risco concreto.
O que diz o Banco Central: Segundo o Seu Dinheiro, Galípolo afirmou em 24 de agosto de 2026 que o problema é estar endividado com algo que não constitui um ativo. A reportagem não cita apostas. Não enviamos perguntas ao BC para esta opinião.
O outro lado
Quem defende comprar na queda tem um argumento real. Em 23 de março de 2020, o Ibovespa, índice das ações mais negociadas da B3, fechou em 63.569,62 pontos, no auge do pânico da pandemia de covid-19. No último pregão do ano, fechou em 119.017,24 pontos, com alta de 2,92% em 2020, segundo a Istoé Dinheiro. Pela conta da redação, a subida entre os dois fechamentos foi de 87,2%.
Mas o índice não é uma carteira. Ele não desconta custos e não mostra quanto cada pessoa ganhou ou perdeu. Ações individuais variaram muito entre si. Nenhum dado garante que a história se repita, e pânicos podem se aprofundar. Ativos podem perder valor, inclusive de forma permanente.
Esta opinião não recomenda comprar, vender ou manter nenhum ativo. Ela defende que a escola ensine o critério antes que o pânico chegue.
O que isso significa
Dias de queda testam o que cada família sabe. Quem entende prazo, diversificação, que é espalhar o dinheiro por mais de um tipo de ativo, custo e garantia decide com menos pressa e menos dano. Quem tem só palpite e dívida fica exposto a qualquer susto.
O que está em aberto é a Câmara. O PL 2.979/2023 voltou à análise dos deputados e, se aprovado, pode levar o tema à sala de aula. Como detalhamos no texto sobre educação financeira nas escolas, publicado em 24 de outubro, o projeto ainda não é lei. Até lá, o tema segue na ENEF, criada por decreto em 2020.
Como fizemos: Usamos a página de tramitação do PL 2.979/2023 no Senado, o Decreto 10.393/2020, a análise de investidores da B3 do segundo trimestre de 2026, o estudo da CNC e a pesquisa da Serasa relatados pelo Bora Investir, a reportagem do Seu Dinheiro sobre a fala de Galípolo e a Istoé Dinheiro sobre o fechamento de 2020. Acessamos as fontes em 26/10/2026. O cálculo de 87,2% é nosso: 119.017,24 dividido por 63.569,62. Não localizamos fechamento confirmado do pregão de 26 de outubro de 2026, por isso ele não entra no texto. Os dados sobre apostas são de autorrelato ou de estimativas de terceiros e não provam causa.
Fontes
- Projeto de Lei 2.979/2023 — Senado Federal (acesso em 26/10/2026)
- Decreto nº 10.393, de 9 de junho de 2020 — Planalto
- Fundo Garantidor de Crédito (FGC)
- Análise da evolução dos investidores na B3, segundo trimestre de 2026 — B3, 17/09/2026
- Gasto das famílias com apostas em bets cresce 500% em três anos, mostra CNC — Bora Investir, 28/04/2026
- 57% dos endividados que apostaram em bets não eram inadimplentes antes — Bora Investir, pesquisa da Serasa
- Galípolo acende alerta sobre crédito e prepara novas medidas do BC — Seu Dinheiro
- ANJL: “As bets não chegam nem perto das causas das dificuldades financeiras das famílias” — Focus GN
- Bolsa fecha em baixa de 0,33% com ganho de 9,30% no mês e 2,92% no ano — Istoé Dinheiro, 30/12/2020