Endividados de risco chegam a 20,3 milhões, e renda menor pesa mais
São 17% dos devedores do sistema financeiro; entre quem ganha até dois salários mínimos, dívidas consomem 42% da renda, diz o BC.

Por Raquel Lemos
Revista Terra de Santa Cruz
3 min de leitura
O Brasil tinha 20,3 milhões de endividados de risco em junho de 2026, segundo relatório do Banco Central (BC) divulgado nesta terça-feira (27). O total cresceu 75% em cinco anos e representa 17% dos devedores do Sistema Financeiro Nacional. Esse sistema reúne bancos e demais instituições autorizadas a operar crédito.
O peso não é igual entre as rendas. Pessoas com até dois salários mínimos destinavam 42% do que recebiam às dívidas. Entre quem ganhava mais de dez salários, a parcela era 18,6%. A primeira taxa é cerca de 2,3 vezes a segunda, conforme cálculo da redação.
Risco não significa que todos estão inadimplentes
O BC usa quatro critérios para identificar vulnerabilidade. São atraso superior a 90 dias, dívidas acima de metade da renda, uso simultâneo de três modalidades caras e renda restante abaixo da linha de pobreza. A pessoa precisa combinar ao menos dois critérios.
As modalidades consideradas no terceiro item são cheque especial, crédito pessoal sem consignação e crédito rotativo. Portanto, os 20,3 milhões não estão necessariamente com pagamentos atrasados. O indicador mede maior exposição a dificuldades financeiras.
Comprometimento da renda é mais que o dobro na faixa mais pobre Dados do BC referentes a junho de 2026, salvo indicação
| Indicador | Resultado |
|---|---|
| Endividados de risco | 20,3 milhões |
| Crescimento desde junho de 2021 | 75% |
| Renda destinada a dívidas, até 2 salários mínimos | 42% |
| Renda destinada a dívidas, acima de 10 salários | 18,6% |
Fonte: Relatório de Estabilidade Financeira do Banco Central, outubro de 2026.
Cartão consome parte maior do orçamento pobre
O grupo com até dois salários mínimos reúne 61,2 milhões de pessoas, de acordo com o relatório. Nessa faixa, somente o cartão de crédito respondia por comprometimento equivalente a 15% da renda. O percentual se soma ao das demais dívidas no total de 42%.
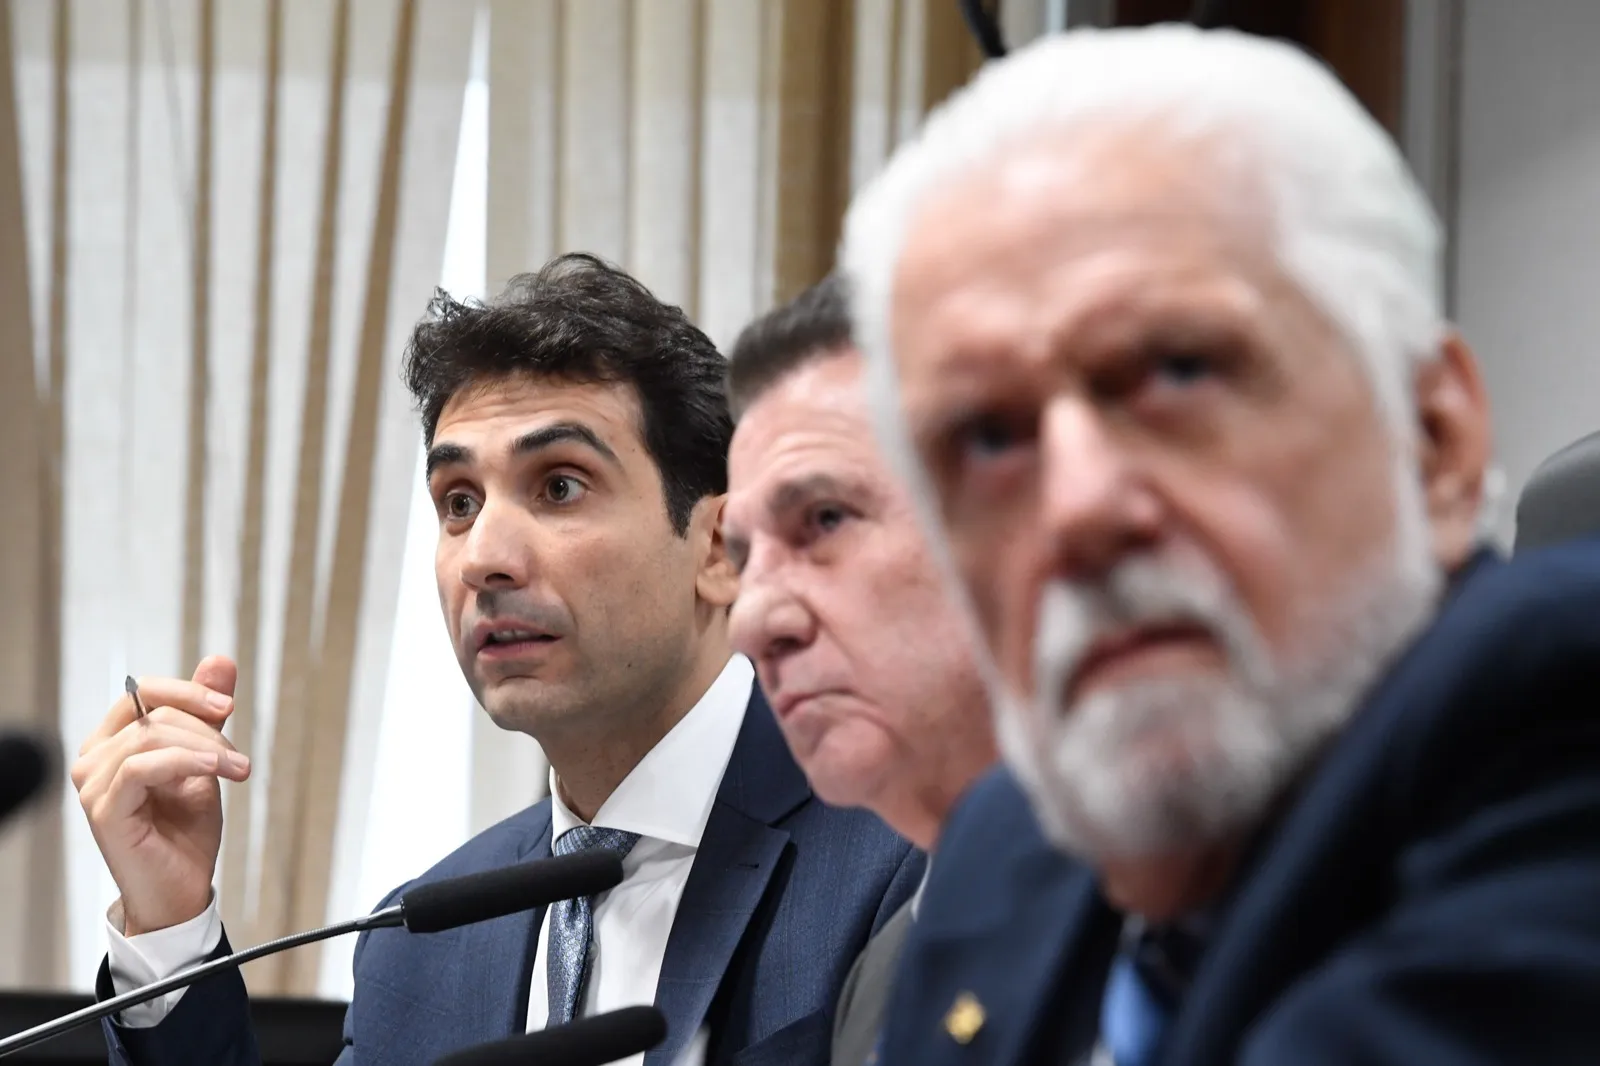
O presidente do BC, Gabriel Galípolo, citou crescimento do cartão, do cheque especial e do empréstimo pessoal não consignado. Segundo ele, a expansão ocorre com pouca sensibilidade ao preço. Em outras palavras, juros altos não foram suficientes para conter a procura nessas modalidades.
O BC pretende anunciar novas medidas ainda em 2026. A prioridade será dada a consumidores que já usam o rotativo do cartão ou têm atrasos relevantes. O relatório não detalha quais instrumentos serão adotados.
O que diz o Banco Central: Galípolo afirmou: “Pretendemos adicionar medidas ainda este ano”. Na apresentação do relatório, ele disse que a preocupação está nas modalidades sem garantia que crescem “de maneira pouco sensível a preço”.
Regras anteriores só começam em 2027
Na sexta-feira (23), o BC já havia aprovado regras para conter ofertas inadequadas. A partir de 31 de março de 2027, instituições deverão permitir o bloqueio de publicidade e propostas ativas de crédito. Para consumidores vulneráveis, a oferta exigirá autorização prévia e específica.
Nesses casos, propostas autorizadas deverão melhorar a condição financeira, como renegociação ou portabilidade. Portabilidade é a transferência da dívida para outra instituição. Em 1º de julho de 2027, começam as regras do painel de dívidas e da oferta de crédito durante transações pelo Pix.
O que vem agora
O BC avalia que o sistema financeiro mantém condições confortáveis de capital e liquidez, sem risco relevante à estabilidade. Isso não elimina a pressão sobre os orçamentos. O próprio relatório registra o maior comprometimento de renda das famílias em 21 anos.
A próxima etapa será conhecer as medidas prometidas para este ano. Até lá, as regras anunciadas na semana passada ainda não estão em vigor. O dado central é a desigualdade: quem tem menos renda compromete uma fatia mais que duas vezes maior com dívidas.
Como fizemos: Consultamos o Relatório de Estabilidade Financeira de outubro de 2026, divulgado em 27/10/2026, e as resoluções explicadas pelo BC em 23/10. Calculamos 42 dividido por 18,6 para comparar o comprometimento de renda das duas faixas. O indicador de risco não deve ser lido como total de inadimplentes.
Fontes
- Banco Central — Relatório de Estabilidade Financeira, outubro de 2026 (PDF) (acesso em 27/10/2026)
- Agência Brasil — Número de superendividados cresceu 75% em cinco anos (acesso em 27/10/2026)
- Agência Brasil — BC reforça regras de proteção nas ofertas de crédito (acesso em 27/10/2026)
- Wikimedia Commons — Sabatina de Gabriel Galípolo no Senado (acesso em 27/10/2026)